Pekerjaan Baru Komite Audit: Memasukkan Risiko Air & Alam ke Neraca
Cara tercepat menguji kesiapan sebuah organisasi bukan dengan meminta presentasi tambahan, melainkan dengan melempar pertanyaan yang sulit dijawab dengan diplomatis.
Temukan wawasan terbaru dan pengetahuan profesional dari para ahli konsultan kami
Cara tercepat menguji kesiapan sebuah organisasi bukan dengan meminta presentasi tambahan, melainkan dengan melempar pertanyaan yang sulit dijawab dengan diplomatis.
Standar inilah yang menentukan apakah klaim 'ramah lingkungan' pada produk yang kita beli benar-benar didukung oleh target yang kredibel atau hanya sekadar pemanis pemasaran.
Komitmen keberlanjutan yang bagus di atas kertas sering kali gagal saat dijalankan — bukan karena kurang niat atau teknologi, tetapi karena masalahnya dirumuskan keliru sejak awal atau keberhasilannya diukur terlalu sempit. Di sinilah design thinking menawarkan jalan keluar: sebuah disiplin terstruktur namun iteratif yang memaksa organisasi memahami persoalan sebelum melompat ke solusi.
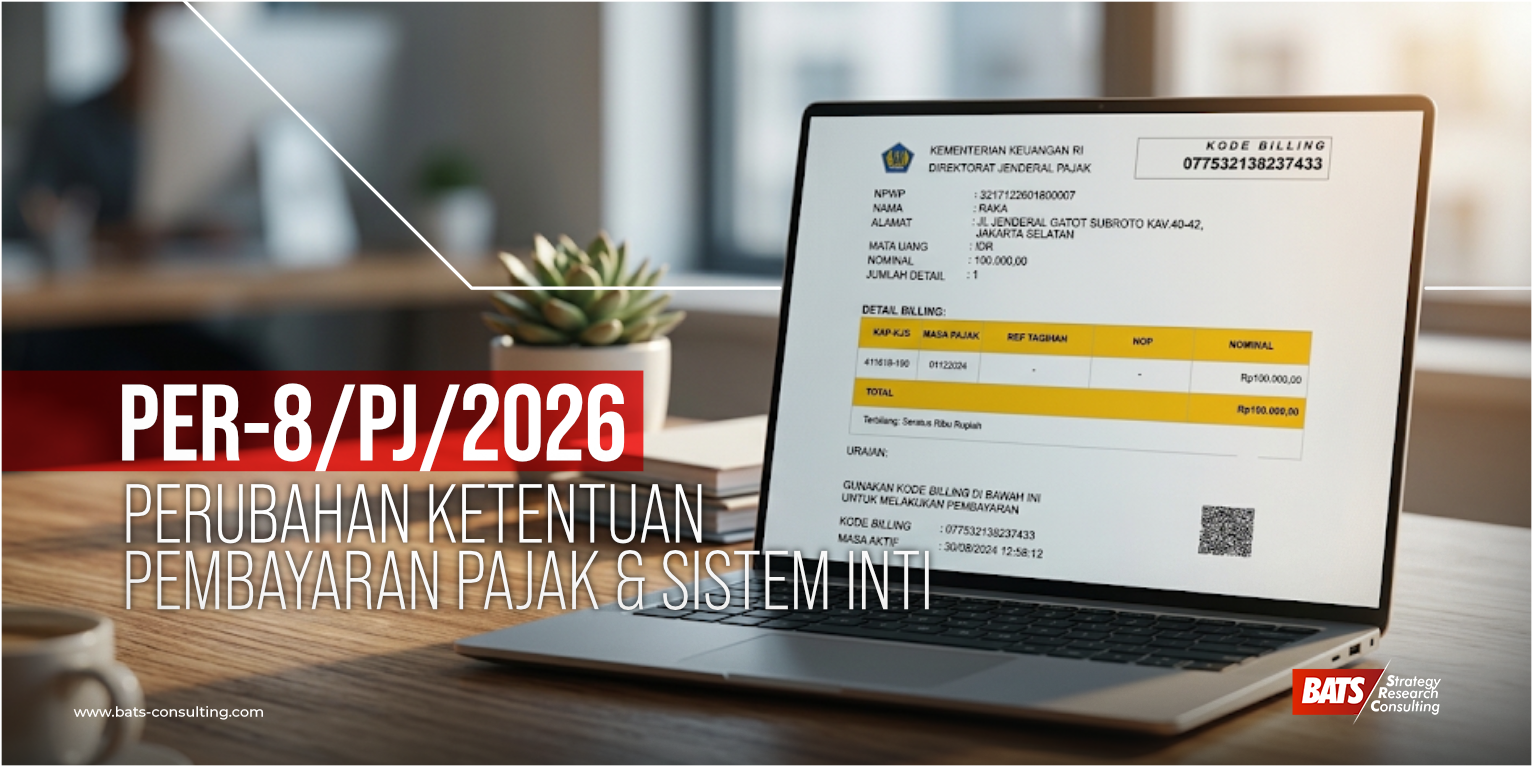
Direktorat Jenderal Pajak resmi menerbitkan PER-8/PJ/2026 yang mengubah PER-10/PJ/2024 tentang ketentuan pembayaran dan penyetoran pajak serta pengembalian kelebihan pembayaran pajak dalam rangka pelaksanaan sistem inti administrasi perpajakan.
Bagi Wajib Pajak, ketentuan ini menunjukkan semakin pentingnya konsistensi antara data keuangan yang tercatat pada lembaga keuangan dan data yang dilaporkan dalam administrasi perpajakan.
Salah satu perubahan utama adalah digitalisasi proses penunjukan kuasa melalui Portal Wajib Pajak.
Harga karbon di Eropa bukan sekadar angka lokal, melainkan biaya yang akan menempel pada produk impor global melalui mekanisme CBAM.
Memindai kode QR tidak menciptakan jenis pajak apa pun — QRIS adalah kanal pembayaran, sama halnya dengan laci uang tunai atau mesin EDC.
Proposal 17 Juli 2026 adalah pengakuan implisit bahwa Uni Eropa tidak lagi yakin bisa mencapai target iklimnya semata melalui pengetatan harga karbon domestik.
Penundaan hingga 1 November 2026 adalah kelonggaran waktu, bukan pembatalan kebijakan.
Aturan ini menukar keringanan fiskal dengan disiplin administratif: izin yang tertib, saldo yang tertelusur, laporan yang tepat waktu, dan penyelesaian yang tidak melewati tenggat.
Dengan PER-8/PJ/2026, wajib pajak diberi opsi untuk membatalkan kode billing yang belum dipakai dan belum kedaluwarsa, lalu langsung menerbitkan kode billing baru.