Kode Billing Kini Bisa Dibatalkan, Ini Deretan Perubahan Aturan Bayar-Setor Pajak yang Wajib Anda Tahu
Dengan PER-8/PJ/2026, wajib pajak diberi opsi untuk membatalkan kode billing yang belum dipakai dan belum kedaluwarsa, lalu langsung menerbitkan kode billing baru.
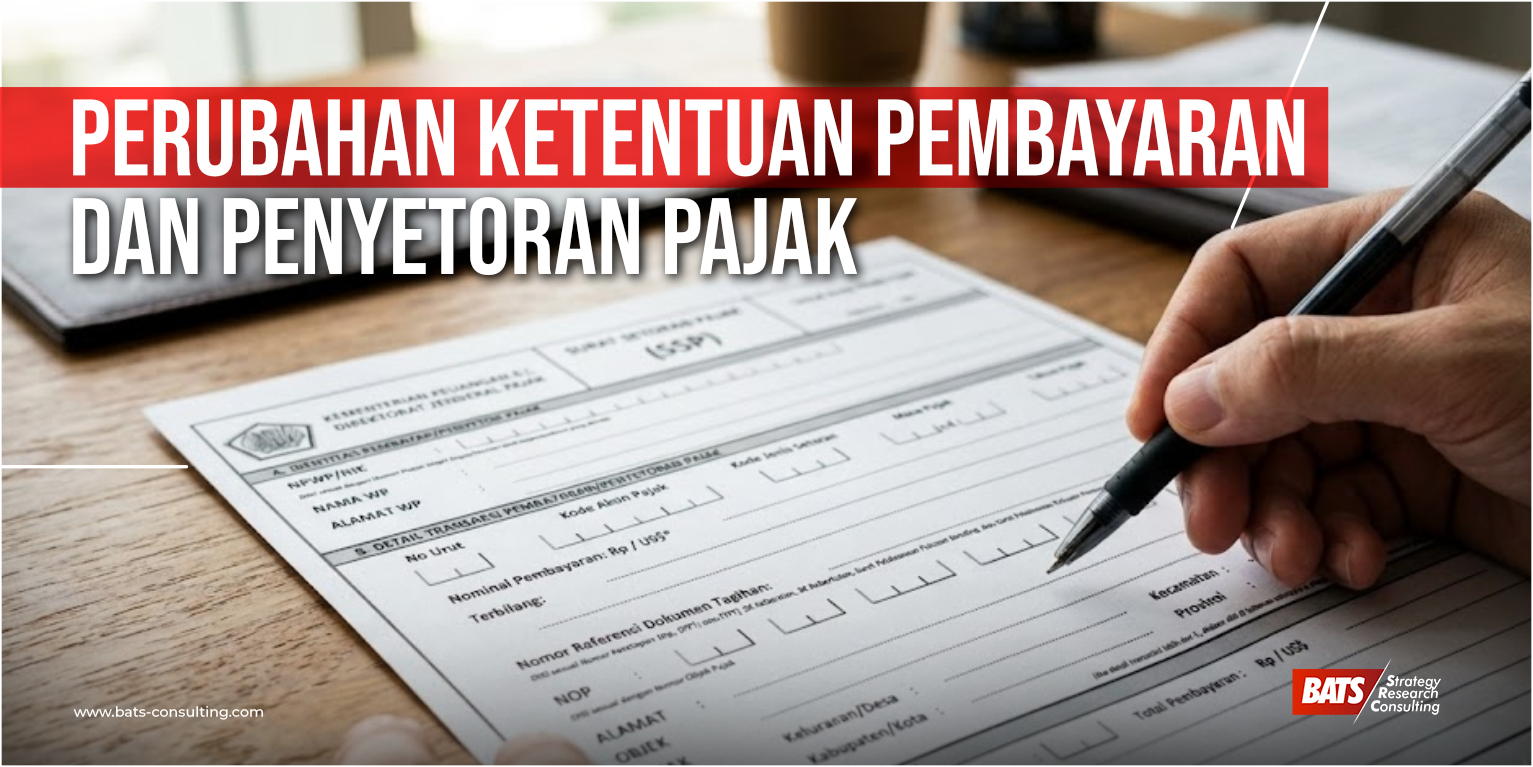
Direktorat Jenderal Pajak (DJP) baru saja menerbitkan Peraturan Direktur Jenderal Pajak Nomor PER-8/PJ/2026, yang mengubah sejumlah ketentuan dalam PER-10/PJ/2024 tentang tata cara pembayaran, penyetoran, dan pengembalian kelebihan pembayaran pajak dalam kerangka Sistem Inti Administrasi Perpajakan alias Coretax. Bagi wajib pajak, konsultan, maupun staf keuangan perusahaan, memahami perubahan ini bukan sekadar urusan administratif kesalahan kecil dalam kode akun pajak atau kode jenis setoran bisa berujung pada pembayaran yang tidak terekonsiliasi dan berpotensi memicu masalah saat pelaporan.
Sekilas tentang PER-8/PJ/2026
PER-8/PJ/2026 adalah penyempurnaan lanjutan atas ekosistem Coretax yang mulai diimplementasikan penuh sejak awal 2025. Alih-alih mengganti total PER-10/PJ/2024, beleid baru ini bersifat menambal dan memperjelas beberapa mekanisme yang selama ini dirasa kurang fleksibel oleh wajib pajak, sekaligus mengakomodasi jenis pungutan pajak baru yang belum tercakup sebelumnya termasuk pajak minimum global. Berdasarkan pemberitaan media perpajakan, aturan ini mulai berlaku efektif pada 28 Juli 2026, meski redaksi lengkap ketentuan peralihannya tetap perlu dicek langsung pada batang tubuh peraturan oleh wajib pajak yang ingin memastikan detail teknisnya.
Enam Perubahan Kunci yang Perlu Diperhatikan
1. Kode Billing Kini Bisa Dibatalkan Sebelum Kedaluwarsa
Ini barangkali perubahan yang paling dinanti. Sebelumnya, kode billing yang sudah diterbitkan namun belum digunakan hanya bisa "menunggu mati" hingga masa berlakunya habis. Dengan PER-8/PJ/2026, wajib pajak diberi opsi untuk membatalkan kode billing yang belum dipakai dan belum kedaluwarsa, lalu langsung menerbitkan kode billing baru. Perubahan ini memangkas waktu tunggu akibat salah input data pembayaran.
2. Masa Berlaku Kode Billing Tetap 14 Hari
Meski mekanisme pembatalannya berubah, jangka waktu keberlakuan kode billing tidak digeser: kode billing tetap berlaku selama 336 jam, atau setara 14 x 24 jam, sejak diterbitkan, dan akan kedaluwarsa otomatis apabila tidak segera digunakan untuk pembayaran.
3. Penyesuaian Mekanisme Pemindahbukuan (Pbk)
Aturan pemindahbukuan, proses memindahkan kelebihan atau kesalahan pembayaran ke pos pajak yang seharusnya, mencakup pemindahbukuan untuk pembayaran terkait Surat Pemberitahuan (SPT), Bea Meterai, surat ketetapan pajak, hingga jenis-jenis setoran lain yang selama ini prosedurnya kurang eksplisit dalam PER-10/PJ/2024.
4. Kepastian Pengembalian Kelebihan Pembayaran
Bila suatu pembayaran ternyata tidak memenuhi syarat untuk dipindahbukukan, PER-8/PJ/2026 memperjelas jalur keluarnya: wajib pajak tetap dapat mengajukan permohonan pengembalian kelebihan pembayaran sesuai ketentuan yang berlaku, sehingga dana yang sudah disetor tidak "mengambang" tanpa kepastian status.
5. Pembaruan Daftar Kode Akun Pajak (KAP) dan Kode Jenis Setoran (KJS)
Melalui aturan ini, DJP juga melakukan penyesuaian terhadap daftar Kode Akun Pajak (KAP) dan Kode Jenis Setoran (KJS) yang menjadi instrumen utama dalam proses pembayaran pajak melalui Coretax. Pembaruan daftar kode ini mencakup berbagai jenis pungutan esensial, mulai dari Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), Bea Meterai, Pajak Bumi dan Bangunan (PBB), serta ragam kewajiban lainnya yang menggunakan kombinasi akun dan jenis setoran tertentu. Langkah sinkronisasi ini diambil agar seluruh sistem pengkodean selaras dengan arsitektur pengembangan Coretax terkini sekaligus mengakomodasi perubahan regulasi perpajakan yang berlaku.
6. Pembaruan Format Surat Setoran Pajak (SSP) dan Petunjuk Pengisiannya
Lampiran PER-8/PJ/2026 juga menghadirkan format contoh SSP yang diperbarui, lengkap dengan petunjuk pengisian yang lebih rinci untuk setiap kolom. Mulai dari identitas pembayar (NPWP/NIK, nama, dan alamat), detail transaksi (kode akun pajak, kode jenis setoran, masa dan tahun pajak, nominal dan mata uang), nomor referensi dokumen tagihan (STP, SKP, SPPT, hingga putusan banding), sampai bagian validasi oleh kantor penerima pembayaran. Pembaruan ini ditujukan untuk menekan kesalahan pengisian yang berpotensi membuat data pembayaran tidak terekonsiliasi otomatis di sistem Coretax.
Mengapa Perubahan Ini Patut Diperhatikan
Bagi wajib pajak orang pribadi dengan transaksi sederhana, dampak PER-8/PJ/2026 mungkin tidak terlalu terasa sehari-hari. Namun bagi tim keuangan perusahaan, konsultan pajak, dan pelaku usaha di sektor pertambangan, ekspor, atau yang tergabung dalam grup multinasional, perubahan ini punya konsekuensi nyata: kesalahan memilih KAP-KJS bisa berarti pembayaran pajak tercatat pada pos yang salah, memicu proses pemindahbukuan yang memakan waktu, atau bahkan sanksi administratif akibat keterlambatan yang sebenarnya tidak disengaja.
Fleksibilitas baru dalam pembatalan kode billing juga mengurangi risiko keterlambatan setor akibat kesalahan input yang sebelumnya "terkunci" selama hampir dua minggu.
Langkah Praktis Menyesuaikan Diri
Perbarui referensi internal. Pastikan tim finance atau konsultan pajak Anda memegang daftar KAP-KJS terbaru, khususnya jika perusahaan bergerak di sektor tambang, ekspor-impor, atau merupakan bagian dari grup usaha multinasional yang terdampak ketentuan pajak minimum global.
Manfaatkan fitur pembatalan kode billing untuk mengoreksi kesalahan input tanpa harus menunggu kedaluwarsa 14 hari.
Cermati ulang proses pemindahbukuan internal, terutama jika perusahaan Anda kerap melakukan koreksi atau realokasi pembayaran pajak.
Gunakan format SSP terbaru sebagai acuan saat mengisi data pembayaran secara manual, untuk meminimalkan risiko data tidak sinkron dengan sistem Coretax.
Penutup
PER-8/PJ/2026 menegaskan bahwa Coretax bukan sistem yang statis, DJP terus menyesuaikan aturan mainnya seiring ditemukannya kendala di lapangan dan munculnya kebutuhan baru seperti pengaturan pajak minimum global. Bagi wajib pajak, langkah paling aman adalah tidak menunggu sampai terjadi kesalahan setor untuk mempelajari aturan ini. Diskusikan dampak perubahan KAP-KJS dan mekanisme kode billing terbaru dengan konsultan pajak Anda, dan pastikan sistem pencatatan internal perusahaan sudah selaras dengan ketentuan terbaru sebelum periode pembayaran pajak berikutnya tiba.
This article is also available in English. Switch to English



