Empat C Integrasi Keberlanjutan: Ketika ESG Mulai Mengubah Mesin Bisnis
Kenali kerangka Empat C—Clarity, Capital, Capability, Credibility—untuk membangun keberlanjutan ke dalam keputusan, modal, dan proses bisnis.
Sebagian besar perusahaan gagal dalam agenda keberlanjutan bukan karena kurang ambisi, melainkan karena keberlanjutan masih terpisah dari sistem yang membentuk perusahaan. Ini berarti target keberlanjutan hanya menjadi janji di atas kertas.
Pernyataan ini sesuai dengan temuan lembaga riset dan konsultan arus utama. Ada perbedaan mendasar antara memiliki agenda keberlanjutan dan membangun keberlanjutan ke dalam bisnis. Yang pertama menambah komitmen, sedangkan yang kedua mengubah cara perusahaan mengambil keputusan, mengalokasikan modal, mengeksekusi, dan membuktikan hasil. Artikel ini membahas empat titik integrasi - Clarity, Capital, Capability, dan Credibility - sebagai kerangka praktis untuk membedakan keduanya.
Mengapa target, laporan, dan tim bukan integrasi?
Titik awalnya perlu dipertegas: sebuah target bukan integrasi, sebuah laporan bukan integrasi, dan sebuah tim keberlanjutan pun bukan integrasi. Ketiganya adalah artefak yang penting, tetapi keberadaannya sering disalahartikan sebagai bukti bahwa perusahaan sudah menjalankan keberlanjutan.
Bukti mendukung kehati-hatian ini. Kajian McKinsey menyoroti tiga pola kegagalan yang berulang: inisiatif yang diadopsi karena tampak baik saat itu atau karena ditiru dari pesaing tanpa relevansi strategis; pendekatan yang memperlakukan tujuan dan ESG sebagai langkah terpisah alih-alih proses terpadu; serta pengukuran demi pengukuran - metrik yang tidak terkait langsung dengan tujuan bisnis sehingga tidak pernah mengubah perilaku.
Analisis dari California Management Review memperkuat gambaran ini dari sisi finansial. Para penulisnya menemukan sebuah paradoks: meski aktivitas ESG meledak, keterkaitan antara kinerja keberlanjutan dan imbal hasil saham justru lemah. Akar masalahnya adalah keberlanjutan yang dikelola sebagai urusan komunikasi dan reputasi, bukan sebagai sistem kinerja yang memengaruhi alokasi modal.
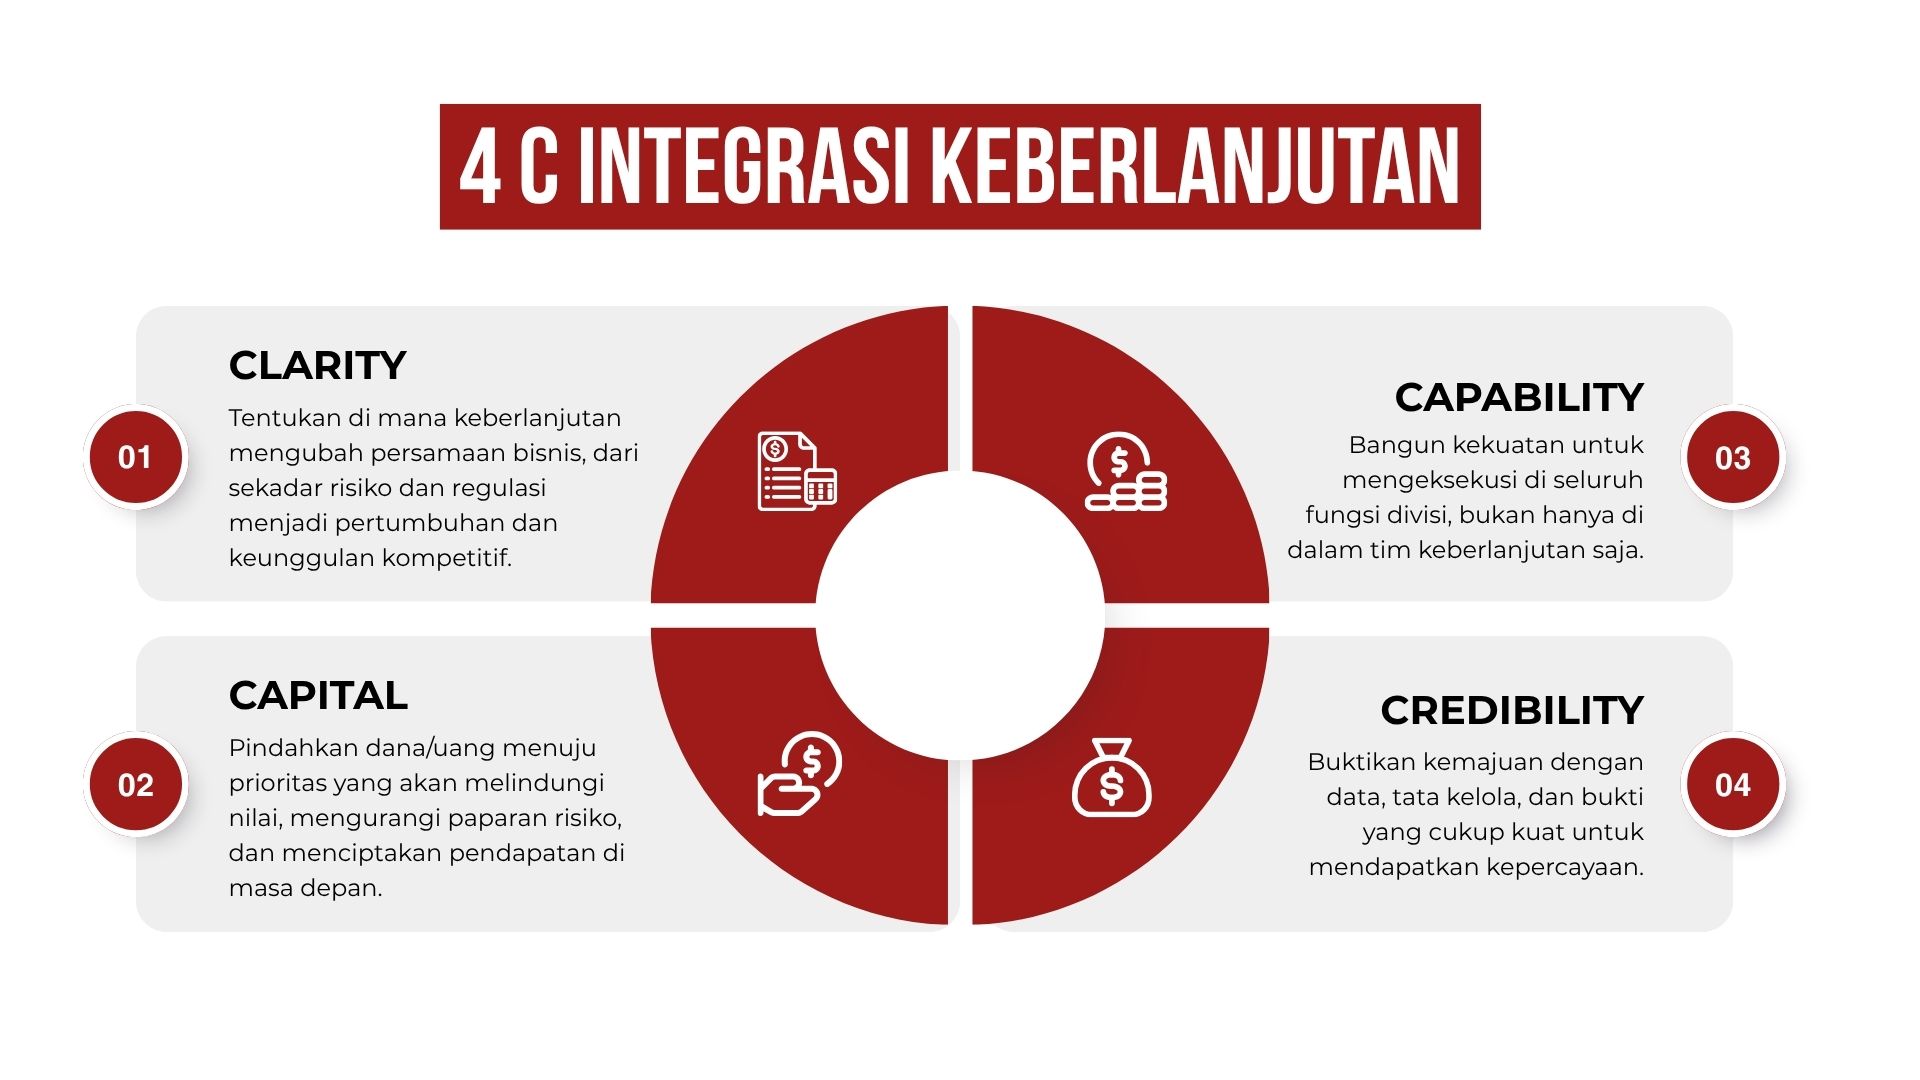
Clarity: Di Mana Keberlanjutan Mengubah Persamaan Bisnis?
Integrasi dimulai dari kejernihan. Pertanyaan intinya sederhana namun sering dilewati: di titik mana keberlanjutan benar-benar mengubah persamaan bisnis? Tanpa jawaban yang spesifik, perusahaan cenderung menyebar sumber daya ke banyak inisiatif yang terdengar baik tetapi tidak material secara ekonomi.
Kejernihan menuntut perusahaan mengidentifikasi variabel yang benar-benar menggerakkan nilai. California Management Review menyebut ini sebagai kebutuhan untuk menetapkan tiga hingga lima “super-metrik” - variabel keberlanjutan yang terhubung langsung ke model laba dan neraca - lalu memetakan bagaimana masing-masing memengaruhi arus kas, risiko penurunan, atau tingkat diskonto.
Capital: Ke Mana Uang Harus Bergerak?
Kejernihan tidak berarti apa-apa jika modal tidak ikut bergerak. Pertanyaan kedua adalah: ke mana uang seharusnya mengalir sebagai konsekuensi dari persamaan tadi? Di sinilah banyak agenda keberlanjutan berhenti - berhenti di narasi, tidak sampai ke anggaran.
Integrasi modal berarti kriteria keberlanjutan masuk ke dalam mekanisme keputusan finansial yang nyata: kriteria investasi, keputusan pengadaan, penganggaran, dan alokasi kapital. McKinsey mencatat bahwa perusahaan terdepan mengaitkan kompensasi pemimpin senior dengan target ESG tertentu dan menerbitkan obligasi terkait keberlanjutan dengan indikator kinerja yang telah ditetapkan, sehingga sumber daya finansial benar-benar mengalir ke prioritas keberlanjutan.
Capability: Apa Yang Harus Mampu Dilakukan Organisasi Secara Berbeda?
Modal yang mengalir tetap membutuhkan kemampuan untuk mengeksekusi. Pertanyaan ketiga: apa yang harus mampu dilakukan organisasi secara berbeda? Integrasi kerap kandas bukan karena niat, melainkan karena perusahaan tidak mendesain ulang proses dan kompetensi yang diperlukan.
McKinsey menekankan bahwa perusahaan yang berhasil tidak membangun fungsi ESG yang terpisah, melainkan menanamkan keberlanjutan ke dalam operasi reguler, keputusan dewan, penganggaran, dan proses alokasi modal - menjadikannya bagian dari operasi harian bisnis.
Credibility: Bukti Apa Yang Cukup Kuat?
Terakhir, integrasi harus bisa dibuktikan. Pertanyaan keempat: bukti apa yang cukup kuat untuk menopang kinerja, pengungkapan, dan kepercayaan? Di era pengetatan regulasi pengungkapan dan meningkatnya kewaspadaan terhadap greenwashing, kredibilitas bukan lagi soal citra, melainkan soal ketahanan terhadap pemeriksaan.
Kredibilitas dibangun di atas tata kelola yang jelas: kepemilikan yang tegas atas setiap metrik, akuntabilitas pengukuran, dan data yang dapat ditelusuri. California Management Review menempatkan tata kelola sebagai langkah penutup kerangkanya - menetapkan siapa yang bertanggung jawab dan bagaimana kinerja diukur - justru karena tanpa akuntabilitas, angka-angka keberlanjutan mudah menjadi klaim yang tak bisa dipertahankan.
Dari Agenda Menuju Sistem
Benang merah Empat C jelas: integrasi bukan penambahan komitmen, melainkan perubahan cara perusahaan memutuskan, mendanai, mengeksekusi, dan membuktikan. Keempatnya saling bergantung. Kejernihan tanpa modal hanya menghasilkan wacana; modal tanpa kapabilitas menghasilkan pemborosan; kapabilitas tanpa kredibilitas mengundang tuduhan greenwashing; dan kredibilitas tanpa kejernihan hanya memoles hal yang keliru.
Perlu ditegaskan bahwa “Empat C” di sini adalah kerangka penyusun untuk membaca persoalan integrasi - bukan standar baku industri seperti kerangka pelaporan formal. Namun keempat pilarnya berpijak pada praktik yang telah divalidasi oleh riset: identifikasi variabel material, pengaitan ke alokasi modal, desain ulang kapabilitas operasional, dan tata kelola pembuktian. Bagi perusahaan di Indonesia yang menghadapi tekanan regulasi keberlanjutan, ekspektasi investor, dan tuntutan rantai pasok global, kerangka ini menawarkan diagnosis yang jujur: periksa bukan berapa banyak target yang dimiliki, melainkan seberapa dalam keberlanjutan telah mengubah mekanisme pengambilan keputusan.
Pekerjaannya, pada akhirnya, bukan menambah lebih banyak komitmen. Pekerjaannya adalah mengubah cara perusahaan memutuskan, mendanai, menjalankan, dan membuktikan. Di situlah garis pembeda antara perusahaan yang memiliki keberlanjutan dan perusahaan yang menjalankannya.
This article is also available in English. Switch to English



