Di Balik Angka Karbon: Mengapa "Emission Factor Library" Menentukan Kredibilitas Laporan Emisi Perusahaan
Pustaka faktor emisi adalah fondasi tersembunyi carbon accounting—memilih sumber data yang tepat menentukan apakah laporan emisi perusahaan bisa dipercaya, diaudit, dan diterima pasar.
Setiap klaim "sekian ton CO₂e" yang muncul dalam laporan keberlanjutan perusahaan sebenarnya berdiri di atas satu komponen teknis yang jarang disorot publik: faktor emisi. Angka pengali inilah yang mengubah data aktivitas—liter solar yang dibakar, kilowatt-jam listrik yang dikonsumsi, kilogram bahan baku yang dibeli—menjadi setara emisi gas rumah kaca. Dan di jantung setiap platform carbon accounting yang serius, tersimpan sebuah emission factor library: pustaka yang menghimpun puluhan basis data faktor emisi dari lembaga resmi lintas negara.
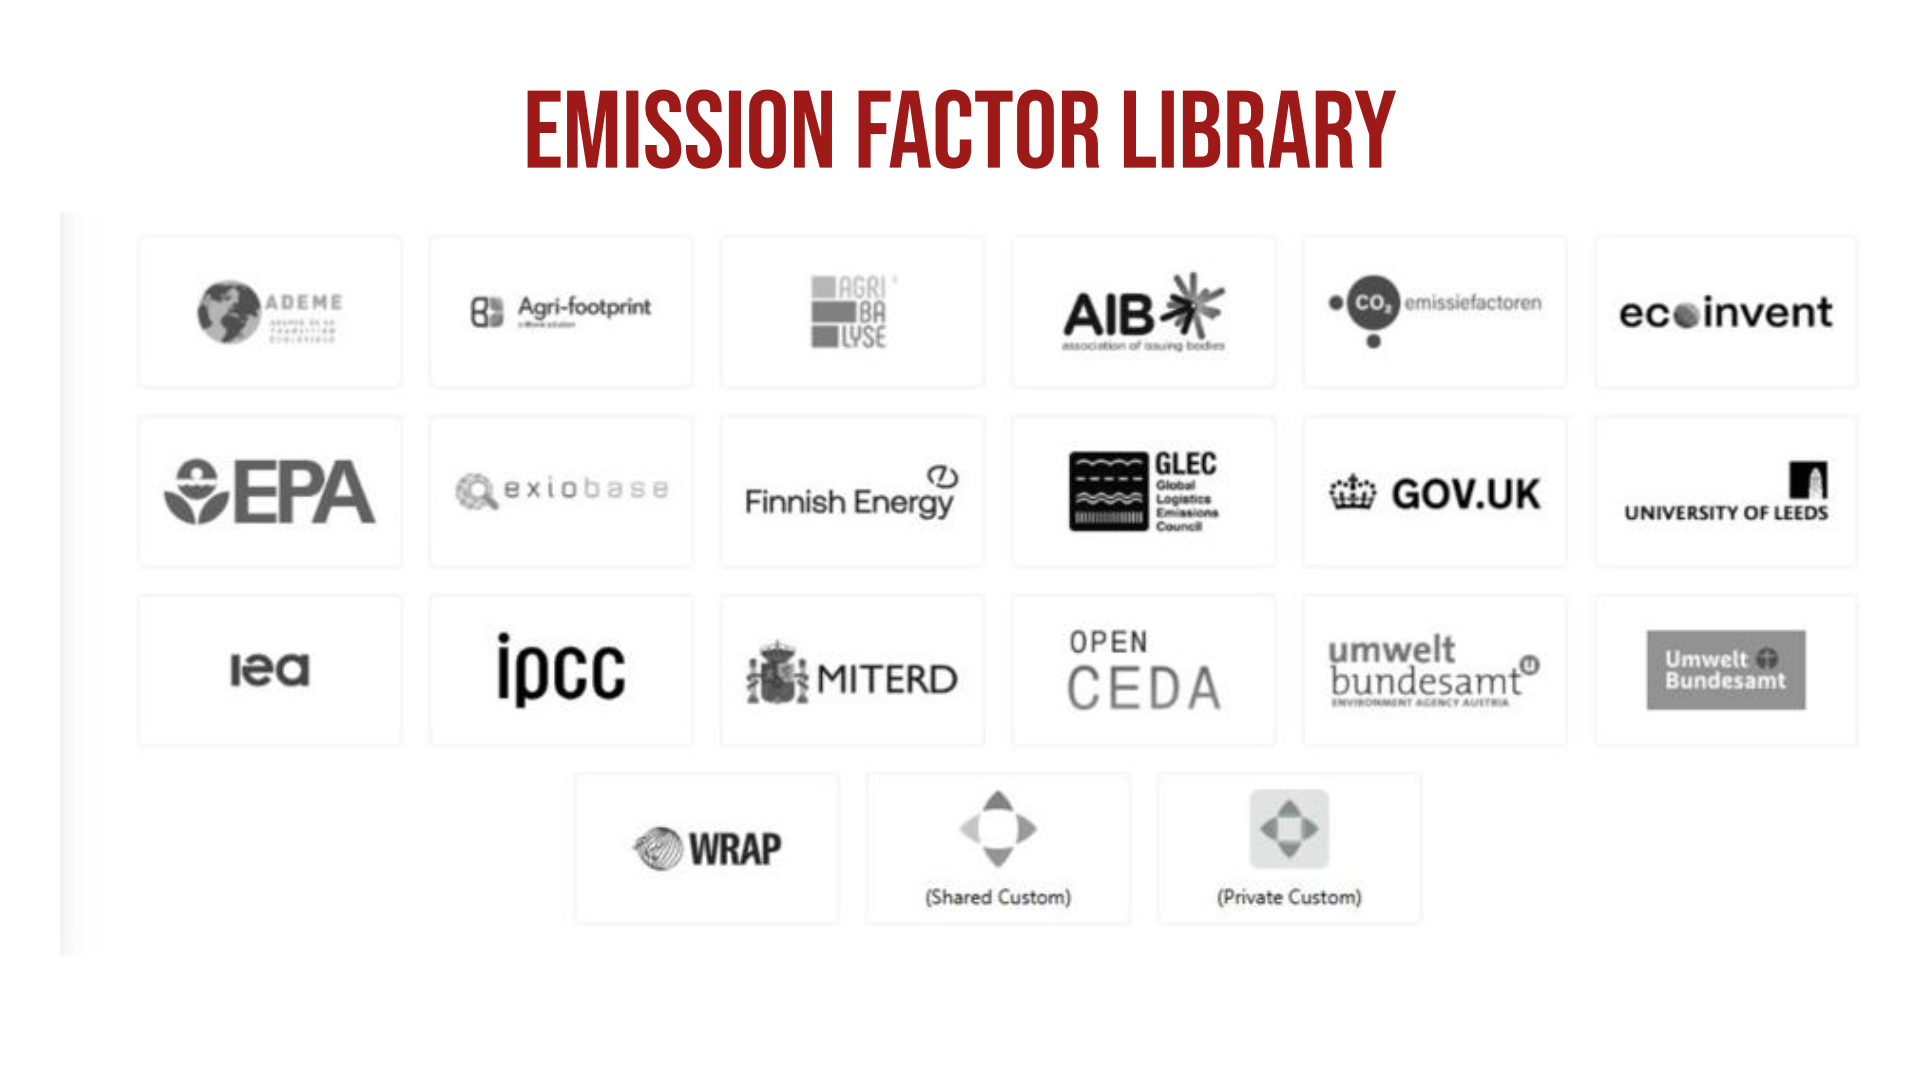
Dalam satu tampilan terkumpul nama-nama otoritatif: ecoinvent, ADEME, EPA, DEFRA (GOV.UK), IPCC, IEA, EXIOBASE, GLEC, CEDA, hingga badan lingkungan Jerman Umweltbundesamt dan lembaga Spanyol MITERD. Bukan sekadar kumpulan logo—ini adalah representasi dari sebuah prinsip fundamental: tidak ada satu sumber tunggal yang mampu menjawab seluruh kebutuhan perhitungan emisi sebuah organisasi.
Faktor emisi: penerjemah antara aktivitas dan iklim
Secara konsep, perhitungan emisi mengikuti rumus sederhana: data aktivitas × faktor emisi = emisi. Jika sebuah pabrik mengonsumsi 10.000 kWh listrik dan faktor emisi jaringan setempat adalah 0,8 kg CO₂e per kWh, maka emisinya 8 ton CO₂e. Kesederhanaan rumus ini menipu. Persoalan sesungguhnya terletak pada faktor emisi mana yang dipakai—dan di sinilah kualitas sebuah laporan ditentukan.
Faktor emisi bervariasi menurut geografi (bauran listrik Indonesia sangat berbeda dari Prancis yang didominasi nuklir), menurut tahun (jaringan listrik makin bersih seiring masuknya energi terbarukan), menurut metodologi (berbasis lokasi vs. berbasis pasar), dan menurut cakupan siklus hidup (apakah termasuk emisi hulu produksi bahan bakar atau hanya pembakaran). Memilih faktor yang keliru dapat menggeser hasil perhitungan puluhan persen—cukup untuk membuat sebuah laporan gagal audit.
Mengapa perlu banyak basis data, bukan satu
Pustaka faktor emisi menghimpun banyak sumber karena setiap basis data memiliki keunggulan dan wilayah kompetensi yang berbeda. Pemetaannya kira-kira sebagai berikut.
Basis data proses (process-based LCA). ecoinvent, basis data LCA paling banyak dirujuk secara global, memberikan faktor granular untuk ribuan proses produksi—cocok saat perusahaan membutuhkan ketelitian tinggi pada emisi produk atau rantai pasok fisik. Agri-footprint dan Agribalyse mengisi ceruk khusus pangan dan pertanian, sektor yang emisinya rumit karena melibatkan lahan, pupuk, dan proses biologis.
Faktor resmi pemerintah. DEFRA (GOV.UK) dari Inggris dan EPA dari Amerika Serikat adalah rujukan standar yang diperbarui rutin dan diterima luas oleh auditor. ADEME (Prancis), Umweltbundesamt (Jerman/Austria), MITERD (Spanyol), CO2emissiefactoren (Belanda), dan Finnish Energy (Finlandia) menyediakan faktor yang disesuaikan konteks nasional masing-masing—penting bagi perusahaan multinasional yang beroperasi lintas yurisdiksi.
Faktor kelistrikan. IEA menyediakan faktor emisi jaringan listrik per negara, krusial untuk menghitung Scope 2 di wilayah yang tak memiliki data resmi lokal. AIB menghitung European Residual Mix—faktor untuk pendekatan Scope 2 berbasis pasar yang memperhitungkan sisa bauran listrik setelah sertifikat energi terbarukan diklaim pihak lain.
Faktor berbasis belanja (EEIO). EXIOBASE, CEDA, dan riset University of Leeds menggunakan pendekatan Environmentally-Extended Input-Output—mengestimasi emisi dari nilai uang yang dibelanjakan. Metode ini kurang presisi dibanding LCA proses, tetapi tak tergantikan untuk Scope 3, di mana perusahaan sering hanya memiliki data pengeluaran, bukan data fisik dari ribuan pemasok.
Faktor sektoral khusus. GLEC menstandardkan perhitungan emisi logistik dan pengangkutan barang, sementara WRAP fokus pada limbah dan material. IPCC memasok nilai Global Warming Potential—angka yang menyetarakan metana, dinitrogen oksida, dan gas lain ke dalam satuan CO₂e.
Terakhir, opsi Custom (Shared/Private) memungkinkan organisasi memasukkan faktor primernya sendiri—misalnya hasil pengukuran langsung dari pemasok utama—yang secara metodologis lebih diutamakan dibanding rata-rata industri.
Konteks: hierarki data dan tuntutan standar
Praktik carbon accounting modern berpijak pada GHG Protocol, standar de facto global yang membagi emisi ke dalam Scope 1 (langsung), Scope 2 (listrik yang dibeli), dan Scope 3 (rantai nilai). GHG Protocol dan kerangka pelaporan seperti IFRS S2 tidak sekadar menuntut angka, melainkan menuntut jejak metodologi: sumber faktor harus dapat ditelusuri, konsisten, dan sesuai dengan tahun serta wilayah aktivitas.
Di sinilah pustaka faktor emisi berperan sebagai infrastruktur kepatuhan. Prinsip yang berlaku adalah hierarki kualitas data: faktor primer dari pemasok berada di puncak, disusul faktor spesifik-negara dari otoritas resmi, lalu faktor LCA proses, dan terakhir faktor berbasis belanja sebagai jalan terakhir ketika data lain tak tersedia. Perusahaan yang matang tidak memilih satu basis data, melainkan meracik kombinasi—memakai DEFRA untuk armada di Inggris, IEA untuk listrik di pabrik Asia, ecoinvent untuk komponen produk, dan EXIOBASE untuk kategori Scope 3 yang datanya masih kasar.
(Interpretasi BATS:) Nilai sebenarnya dari sebuah pustaka multi-sumber bukan terletak pada banyaknya pilihan, melainkan pada kemampuannya menjaga konsistensi dan auditabilitas. Ketika seorang auditor bertanya "dari mana angka ini," jawabannya harus berupa referensi basis data, versi, dan tahun yang spesifik—bukan estimasi internal tanpa jejak.
Relevansi bagi perusahaan Indonesia
Bagi perusahaan di Indonesia, topik ini bergeser cepat dari sukarela menjadi kebutuhan bisnis. Beberapa pendorong utama—yang perlu ditindaklanjuti sesuai regulasi terbaru masing-masing—antara lain: kewajiban pelaporan keberlanjutan bagi emiten di bawah kerangka OJK; berkembangnya perdagangan karbon domestik melalui bursa karbon; serta tekanan pasar ekspor, khususnya mekanisme penyesuaian karbon lintas batas Uni Eropa (CBAM) yang menuntut data emisi produk yang kredibel dari eksportir ke Eropa.
(Perlu diverifikasi sesuai konteks terkini:) Detail cakupan dan tenggat tiap regulasi berubah dari waktu ke waktu, sehingga perusahaan sebaiknya memvalidasi persyaratan spesifik dengan sumber resmi sebelum menetapkan strategi pelaporan.
Tantangan khas Indonesia terletak pada ketersediaan faktor emisi lokal. Faktor emisi jaringan listrik nasional, misalnya, ideal bersumber dari otoritas domestik; namun ketika data lokal terbatas atau belum diperbarui, faktor IEA per negara menjadi jembatan yang dapat dipertanggungjawabkan. Untuk Scope 3—yang kerap menyumbang lebih dari 70% total emisi perusahaan—kombinasi EXIOBASE dan CEDA memungkinkan perusahaan memulai perhitungan berbasis belanja lebih dahulu, lalu menyempurnakannya dengan data pemasok primer seiring waktu.
Yang perlu diperhatikan: risiko dan trade-off
Ada beberapa jebakan yang layak diwaspadai. Pertama, inkonsistensi antar-sumber. Mencampur faktor dari basis data berbeda tanpa penyelarasan batasan sistem (system boundary) dapat menimbulkan penghitungan ganda atau celah. Kedua, faktor usang. Basis data yang tidak diperbarui akan melebih-lebihkan emisi listrik seiring jaringan yang makin hijau—atau sebaliknya. Ketiga, ilusi presisi. Faktor berbasis belanja memberi angka hingga desimal, tetapi ketidakpastiannya besar; memperlakukannya sebagai kebenaran absolut adalah kekeliruan interpretasi.
Rekomendasi konkret bagi perusahaan yang membangun sistem carbon accounting: (1) tetapkan kebijakan pemilihan faktor tertulis yang mengikuti hierarki kualitas data; (2) dokumentasikan sumber, versi, dan tahun setiap faktor untuk kesiapan audit; (3) prioritaskan faktor resmi negara operasi untuk Scope 1–2, dan pendekatan EEIO sebagai titik awal Scope 3; (4) tinjau ulang pilihan faktor setiap tahun mengikuti pembaruan basis data.
Penutup
Pustaka faktor emisi mungkin tampak seperti detail teknis di balik layar, tetapi ia adalah penentu diam-diam dari kredibilitas seluruh laporan iklim perusahaan. Sebuah dashboard emisi yang rapi tidak ada artinya jika angka di baliknya bersumber dari faktor yang keliru atau tak dapat ditelusuri. Di era ketika investor, regulator, dan mitra dagang makin menuntut bukti—bukan sekadar klaim—kemampuan memilih dan mengelola faktor emisi secara disiplin menjadi keunggulan kompetitif tersendiri. Bagi perusahaan Indonesia yang bersiap menghadapi gelombang regulasi karbon, membangun fondasi data ini sejak dini bukan lagi pilihan, melainkan investasi kesiapan.
This article is also available in English. Switch to English



