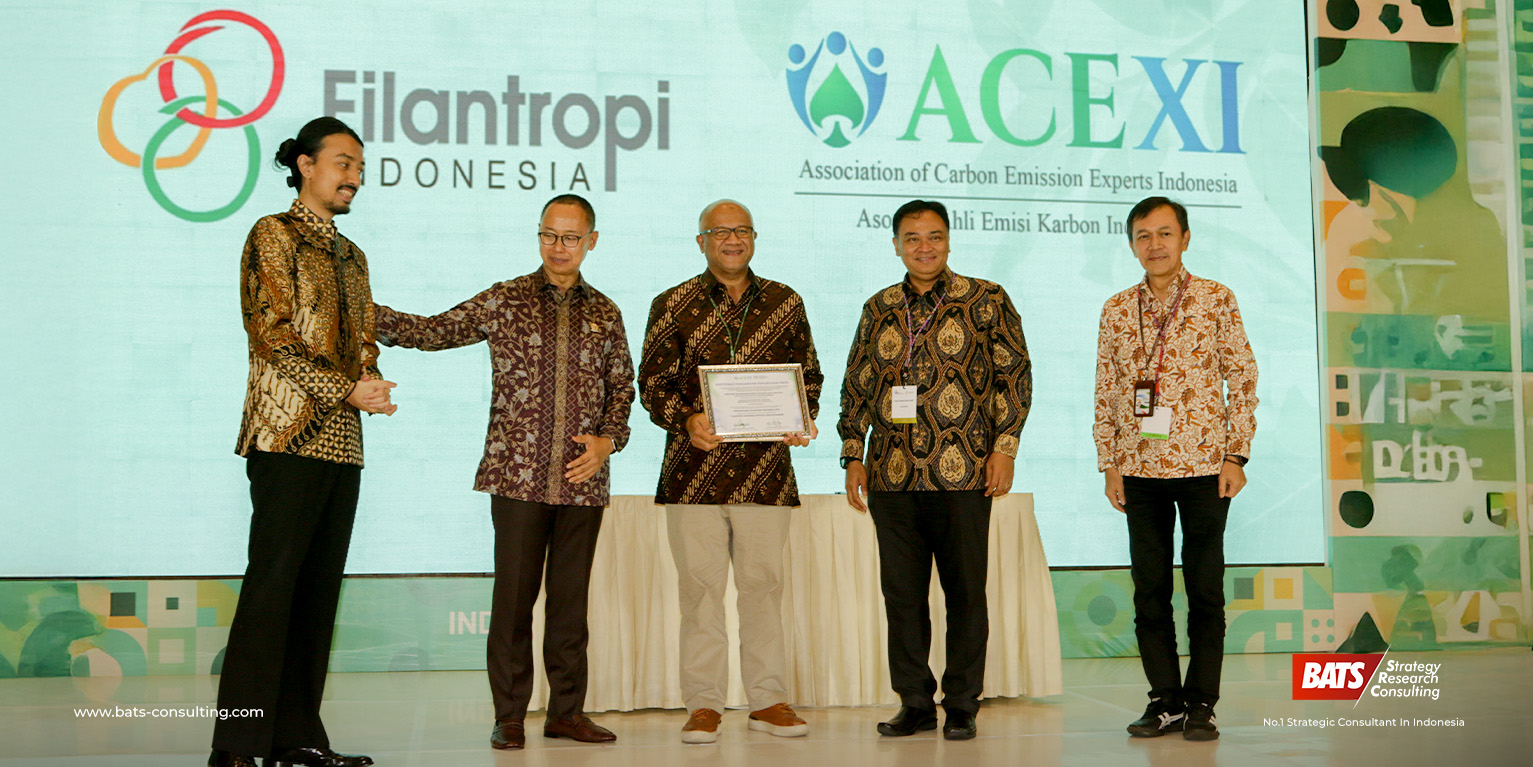
BATS Consulting & ACEXI Ukur & Mengimbangi Emisi FIFest 2025
Bekerja sama dengan ACEXI, BATS Consulting mengukur dan mengimbangi emisi FIFest 2025—meretire ~144 tCO₂e melalui SPE-GRK demi terwujudnya festival rendah karbon.
Strategi bisnis dan perencanaan korporat
Bekerja sama dengan ACEXI, BATS Consulting mengukur dan mengimbangi emisi FIFest 2025—meretire ~144 tCO₂e melalui SPE-GRK demi terwujudnya festival rendah karbon.
Keputusan untuk melakukan Sustainability Assurance bukanlah tentang menambah satu lagi item dalam daftar kepatuhan, melainkan sebuah investasi strategis dalam kredibilitas dan ketahanan jangka panjang perusahaan
Peluncuran Standar Pengungkapan Keberlanjutan (SPK) oleh Ikatan Akuntan Indonesia (IAI) pada 11 Agustus 2025 merupakan langkah monumental yang mentransformasi lanskap pelaporan keberlanjutan di Indonesia.
SMM 1 menandai perubahan mendasar dalam filosofi manajemen mutu, secara resmi menggantikan International Standard on Quality Control (ISQC 1) – yang di Indonesia diadaptasi menjadi Standar Pengendalian Mutu (SPM) 1 – dengan pendekatan yang jauh lebih modern dan berorientasi risiko.
Dalam lanskap bisnis yang terus berubah dan penuh ketidakpastian, kemampuan untuk memprediksi dan merencanakan masa depan keuangan menjadi sangat krusial
Sustainability Reporting berfokus pada bagaimana perusahaan (atau investasi) memengaruhi dunia, menjadikannya pendekatan yang "outward-looking", sementara ESG Reporting berfokus pada bagaimana dunia (faktor E, S, G) memengaruhi perusahaan atau investasi, menjadikannya pendekatan yang "inward-looking".
Standar ini bukan sekadar versi ringkas dari ISA, melainkan sebuah standar audit mandiri (standalone) yang dirancang dari awal untuk proporsional dengan kebutuhan LCE, sambil tetap mempertahankan tingkat keyakinan yang sama—yaitu keyakinan memadai (reasonable assurance)—seperti audit berbasis ISA penuh.
Laporan ini merupakan alat komunikasi strategis untuk menunjukkan komitmen perusahaan terhadap isu lingkungan, sosial, dan tata kelola (ESG)
ISSA 5000 adalah standar yang tepat untuk verifikasi data terkait keberlanjutan, memastikan keakuratan dan keandalan informasi yang disajikan dalam laporan, sementara AA1000AS v3 menawarkan jaminan keberlanjutan yang lebih berpusat pada pemangku kepentingan mengenai kepatuhan organisasi terhadap Prinsip-prinsip Akuntabilitas (Inklusivitas, Materialitas, Daya Tanggap, dan Dampak), yang bertujuan untuk memastikan bahwa organisasi secara efektif mengelola kinerja keberlanjutan
Perhitungan emisi karbon bukan hanya tentang angka, tetapi juga tentang kesadaran dan tanggung jawab terhadap masa depan planet ini
Dengan Carbon Management yang solid, perusahaan dapat secara proaktif mengidentifikasi sumber emisi, menetapkan target pengurangan yang ambisius, dan mengimplementasikan solusi inovatif untuk mencapai tujuan keberlanjutan mereka
Audit ESG adalah pilar keberlanjutan holistik, bukan sekadar fungsi akuntansi
Total Artikel
dengan tag ini